来源:券业发现
西部证券风波监管频现背后,行业扩张与风控的隐形拉锯
过去两年,内地资本市场有个细节不易被忽视,开户人越来越多,成交量一波接一波,但就在人们关注行情与收益的时候,西部证券却因一连串旧案新罚再次浮出水面,这家总资产刚破千亿的券商,突然变成了行业焦点。这种现象,其实像极了市场热潮和监管密集交织下的新困局,甚至让人开始好奇,“规模”真的等于“安全”吗?
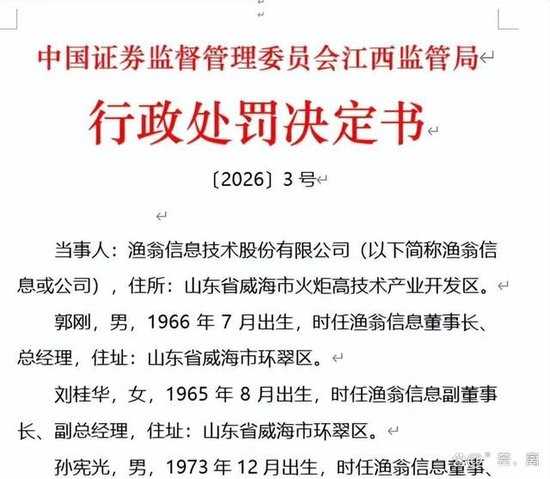
事实链一环接一环,每一次监管处罚背后都有前情。渔翁信息那个名字,常在投资人口中被提起,原因不难理解。虚假业绩、隐匿实控人持股、虚构业务,2020年到2023年,这家公司财报里不少数字,都是人为操作的产物,,江西证监局一纸行政处罚,1790万元的罚单落下,7名责任人难以撇清责任。
更耐人寻味的是,西部证券是渔翁信息的保荐机构。签字保代苏华峰,因为涉嫌违规持有拟上市公司股份,两位保荐人一共被罚190万元。这事其实给不少行业人士敲了个警钟,上市项目里,谁真信合规审查就没问题?不止一个环节有漏洞,IPO保荐、持续督导、可转债核查,每一块都被监管追责过。
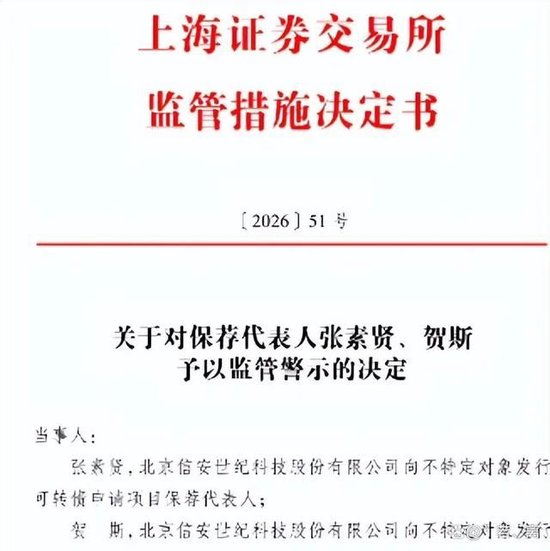
继续深挖,ST南新(维权)、信安世纪的项目也不太平,年报虚增、财务核查不到位,保荐人回复含糊,监管层一次次亮出“警示”牌。市场热闹的时候,业务量扩大,但项目的尽调、合规,反而显得不够扎实。这还只是表象。
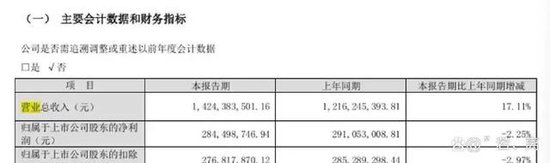
西部证券的业绩数字也透出不一样的信号。2025年,收入降了近11%,但净利润居然涨了25%,咋看都不太“正常”。理由其实很简单,大宗商品贸易萎缩,营收减少,可是毛利低,对净利影响小。相反,靠市场环境推动的经纪和投资收益水涨船高,这一度把利润拉起来了。到了2026年一季度,收入同比增1成多,但净利润反而跌了,将近2个点,业务及管理费猛涨,整合子公司带来的成本压力很直接,短期利润没跟上。
这些场景,像极了体育圈那种疯狂引援后的阵痛。资本市场扩张的时候,券商热衷跨区域、跨业务并购,西部证券就是例子。2025年买下国融证券绝对是大手笔,总资产一年跳涨到1216亿。理论上讲,这样的“大整合”能做大盘子、提升竞争力,可现实很快给了反馈,不光整合期利润承压,来自旧项目的监管压力还持续放大。
这正像曾经的互联网巨头飞速扩张期,为抢占市场规模,看重“用户数量”胜过基础安全,结果流量见顶后,一串合规、风控漏洞被逐个爆出。欧美券商几十年来的周期也如此,一旦某环节快速扩张,风控与合规总有步伐跟不上的隐患,昔日“行业标杆”雷曼兄弟就是被过度扩张和风控短板双重压垮。
再看回A股券商这个生态,近年来最典型的周期特征,就是业务扩张速度远快于内控升级。券商行业里的传统合规模式,对应高速变化的新业务形态时,很容易出现“真空期”,“老规章”和“新现实”之间体验到的是割裂感,而不是进化。边界模糊的地带,偏偏是最容易爆出问题的。
如果反过来设想,假如西部证券在每一次流程升级中都假定“监管会补刀”,而非“只是例行核查”,或许会不会少一些突发?逻辑上只有把“风控”内建到流程最前端,才能避免在后端被动找补。但现实是,券商业绩考核、业务扩张的期望,与合规自查、责任追溯间,天生存在剪刀差。
因此,案件高发的背后,不止是某个券商自己的节奏问题,更像是一整个行业大周期里的结构性冲突。西部证券“增收不增利”、合规事件频发,恰恰是行业迷恋增长、忽视慢变量的必然产物。而这次监管轮番敲打其实是一种提醒,业务规模与系统韧性之间,短期内往往是零和游戏。
对于这个行业来说,懂得主动踩刹车,也许比一味追大单,看起来更不合时宜,但在新周期里,慢下来,也许才是最值得下注的那个选项。
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:郭栩彤
嘉喜配资提示:文章来自网络,不代表本站观点。